Finances personnelles

Améliorez la gestion de vos finances personnelles grâce à des conseils pratiques, des stratégies d’épargne et des solutions d’investissement adaptées.

Illustration des prélèvements sociaux et de la CSG sur un PEA

CSG et PEA : l’impact des hausses de prélèvement sociaux depuis 2018

Depuis plusieurs mois, la question d’une « CSG rétroactive » sur le Plan d’Épargne en Actions (PEA) revient régulièrement dans le débat public. Certains médias, dont Investir, évoquent un mécanisme qui conduirait à taxer aujourd’hui des gains réalisés plusieurs années auparavant. Derrière cette formule volontairement accrocheuse, il existe un mécanisme juridique précis, mis en place

CSG et PEA : l’impact des hausses de prélèvement sociaux depuis 2018 Lire la suite »

Le quiz de la retraite

Vous approchez de la retraite ou souhaitez mieux l’anticiper ? Ce quiz de 10 questions teste vos connaissances sur le taux plein, la décote, la surcote et les produits d’épargne retraite comme le PER. Quelques informations avant de commencer Prénom * Adresse e-mail * Commencer le quiz Prendre rendez-vous Découvrir les autres quiz 🔀 Comparatif

Le quiz de la retraite Lire la suite »

Livret A en 2026 : rendement face à l'inflation

Livret A en 2026 : le piège tranquille qui grignote votre épargne

Le Livret A est sans doute le placement préféré des Français : plus de 56 millions de personnes en détiennent un. Il est perçu comme simple, sûr et accessible à tous. Mais avec le taux actuel autour de 1,4 % et une inflation estimée à 3 %, il est crucial de comprendre ses forces, ses

Livret A en 2026 : le piège tranquille qui grignote votre épargne Lire la suite »

Assurance vie : fonctionnement, fiscalité et transmission

Qu’est-ce qu’une assurance vie ? Fonctionnement, fiscalité et transmission

L’assurance vie reste le placement préféré des Français. L’argent reste disponible, et la fiscalité devient plus douce avec le temps, en particulier quand il s’agit de transmettre un capital à vos proches. Pourtant, deux contrats peuvent n’avoir presque rien en commun, selon les supports choisis et les frais prélevés. Voici comment fonctionne une assurance vie,

Qu’est-ce qu’une assurance vie ? Fonctionnement, fiscalité et transmission Lire la suite »

Plan d'épargne en actions (PEA) : fonctionnement et fiscalité

Qu’est ce qu’un plan d’épargne en actions (PEA)

Le PEA, un placement stratégique pour optimiser son épargne Le Plan d’Épargne en Actions (PEA) est un support d’investissement permettant d’investir dans des actions ou fonds tout en profitant d’une fiscalité avantageuse. Composé d’un compte-espèces (pour les fonds) et d’un compte-titres (pour les placements), il permet de verser jusqu’à 150 000 € par personne (300

Qu’est ce qu’un plan d’épargne en actions (PEA) Lire la suite »

Épargne salariale : PEE, intéressement, participation et abondement

Épargne salariale (PEE) : réduisez votre imposition

L’épargne salariale est un levier puissant pour optimiser votre fiscalité. En laissant vos fonds investis pendant au moins 5 ans, vous pouvez bénéficier d’une exonération totale d’impôt sur le revenu. Découvrez comment maximiser cet avantage fiscal. 📘 Les bases Qu’est-ce qu’un PER ? Versements, déduction d’impôt, cas de déblocage anticipé : le fonctionnement du plan

Épargne salariale (PEE) : réduisez votre imposition Lire la suite »

Albert Einstein, à qui l'on attribue la citation sur les intérêts composés

Qu’est-ce que les intérêts composés ?

Les intérêts composés sont souvent considérés comme un concept clé dans l’optimisation de la gestion de patrimoine. Si Albert Einstein disait que « Les intérêts composés sont la huitième merveille du monde », c’est parce qu’ils représentent une manière puissante d’accroître la valeur de votre capital au fil du temps. 💶 Revenus complémentaires Générer des

Qu’est-ce que les intérêts composés ? Lire la suite »

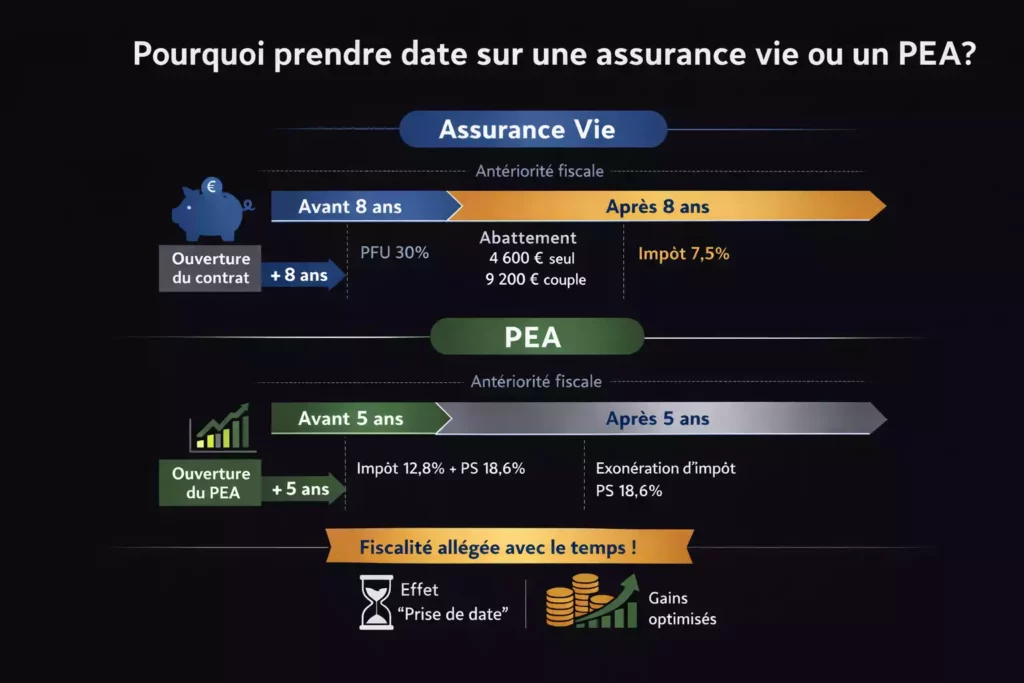
Infographie : prendre date sur une assurance vie ou un PEA

Prendre date sur une assurance vie ou un PEA : pourquoi et comment ?

Prendre date, c’est ouvrir une assurance vie ou un PEA avec un petit versement, même si vous n’avez pas encore de projet précis. Le but : faire démarrer le compteur fiscal le plus tôt possible. Avec ces deux placements, la fiscalité s’allège avec le temps : après 8 ans pour l’assurance vie, après 5 ans

Prendre date sur une assurance vie ou un PEA : pourquoi et comment ? Lire la suite »